
ยืมเงินไม่มีสัญญา ฟ้องได้ไหม? สลิปกับแชทใช้เป็นหลักฐานได้แค่ไหน
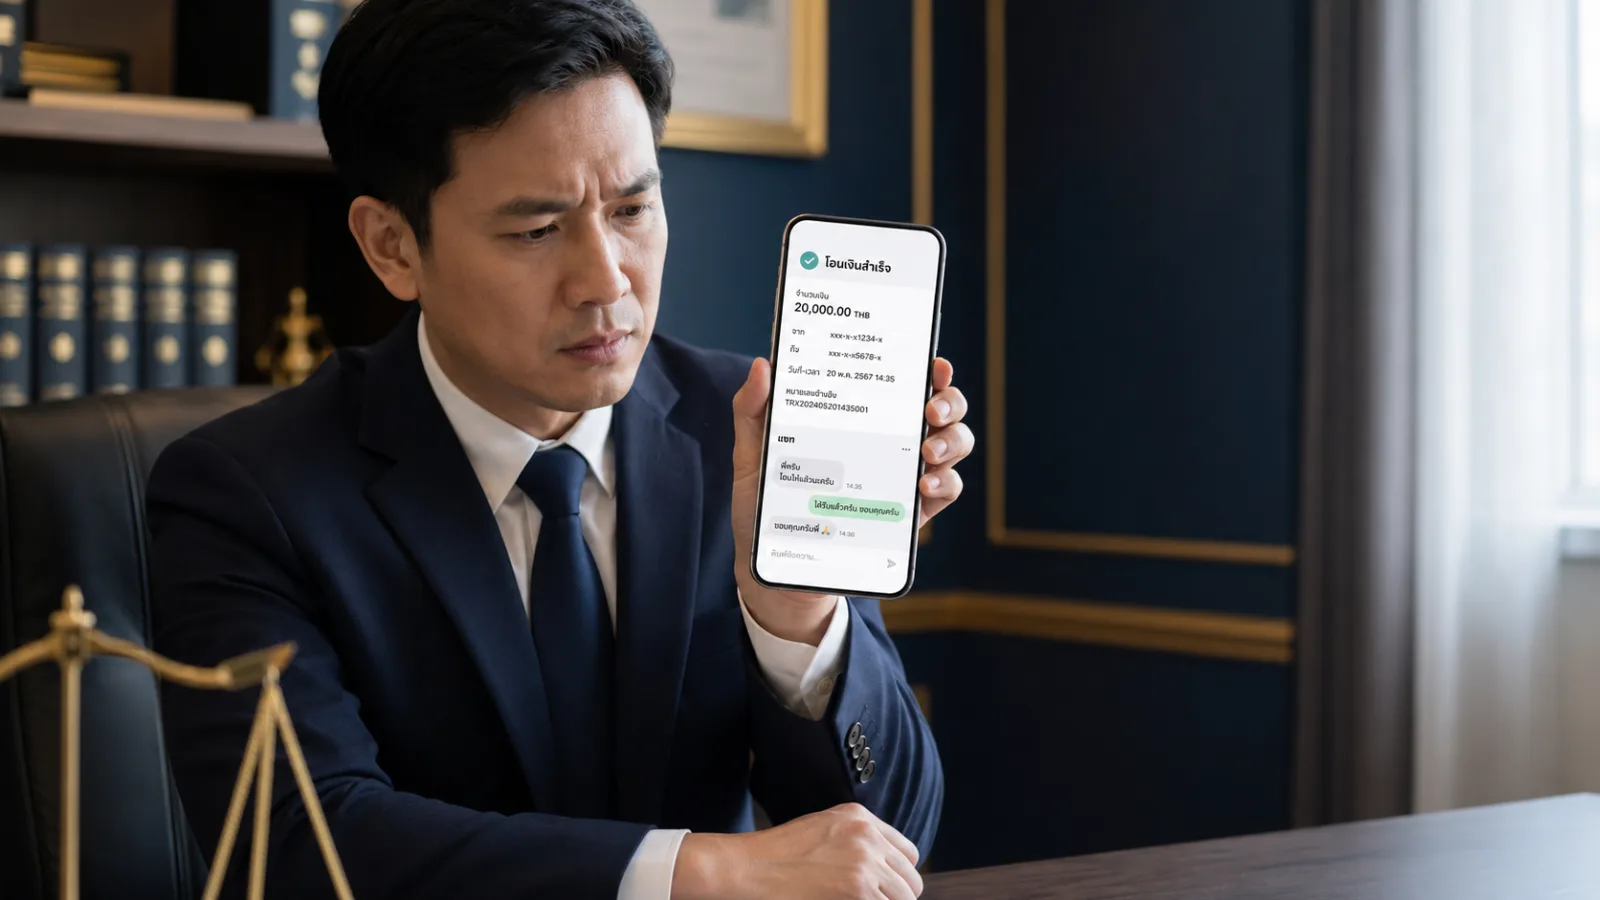
การยืมเงินไม่มีสัญญาเป็นเรื่องที่เกิดขึ้นแทบทุกวัน เพื่อนหรือคนรู้จักทักมาขอยืม โอนผ่านพร้อมเพย์ให้ด้วยความไว้ใจ สุดท้ายกลับเงียบหายไม่ยอมคืน คำถามที่ตามมาคือ ในเมื่อไม่ได้ทำสัญญากู้กันเป็นเรื่องเป็นราว แบบนี้จะฟ้องเรียกเงินคืนได้หรือไม่ บทความนี้สรุปให้เข้าใจง่ายก่อนตัดสินใจ
เรื่องนี้เกิดขึ้นบ่อยอย่างไร
ยุคที่โอนเงินกันง่ายเพียงสแกน QR การให้ยืมจึงเกิดขึ้นเร็วและไม่มีพิธีรีตอง หลายคนโอนให้เพราะเกรงใจ ไม่กล้าขอให้เซ็นอะไร พอทวงกลับถูกบ่ายเบี่ยง อ้างว่า "ใครบอกว่ายืม นั่นเงินที่ให้กันเฉย ๆ"
นี่คือจุดที่ทำให้หลายคดีเริ่มต้นด้วยความเสียเปรียบ เพราะหลักฐานที่มีคือสลิปอย่างเดียว ขาดข้อความที่แสดงว่าเป็นการยืม
คนส่วนใหญ่มักเข้าใจผิดตรงไหน
เข้าใจผิดที่ 1: "ไม่มีสัญญากระดาษ = ฟ้องไม่ได้" — ความจริงคือ แชตหรือข้อความที่ผู้ยืมรับว่ายืมก็อาจใช้ได้ ผลเสียของการเข้าใจผิดคือยอมแพ้ทั้งที่ยังมีทาง
เข้าใจผิดที่ 2: "มีสลิปโอนเงินก็พอแล้ว" — ความจริงคือ สลิปพิสูจน์แค่การโอน ผลเสียคือพอขึ้นศาลแล้วพิสูจน์ "การยืม" ไม่ได้
เข้าใจผิดที่ 3: "ทวงทางไหนก็ได้ ไม่ต้องรีบ" — ความจริงคือ การเรียกร้องมีอายุความ และวิธีทวงที่ไม่เหมาะอาจทำให้เสียเปรียบ ผลเสียคืออาจเลยเวลาหรือสร้างหลักฐานที่ย้อนกลับมาทำร้ายตัวเอง
เลนส์ทนายยอดทิพย์ธรรม
คนทั่วไปมักเข้าใจว่า... ไม่ได้ทำสัญญากู้ ก็คงเอาผิดอะไรไม่ได้
แต่ในทางคดี กฎหมายมักมองว่า... สิ่งที่ต้องดูไม่ใช่ว่ามี "สัญญา" หรือไม่ แต่ดูว่ามี "หลักฐานเป็นหนังสือ" ที่ผู้ยืมลงลายมือชื่อหรือยอมรับหนี้หรือไม่
จุดเสี่ยงจริงอยู่ตรงนี้... หลายคนมีแค่สลิป แต่ไม่มีข้อความที่ผู้ยืมพูดถึงการยืม–การคืน ทำให้พิสูจน์เจตนายืมได้ยาก
ทางเลือกที่ควรทำต่อคือ... รีบเก็บแชตทั้งหมด หาทางให้ผู้ยืมยอมรับเป็นลายลักษณ์อักษรอีกครั้ง (เช่น ทวงผ่านข้อความแล้วให้เขารับปากวันคืน) แล้วปรึกษาทนายเพื่อวางรูปคดี
ข้อกฎหมายที่เกี่ยวข้องแบบเข้าใจง่าย
หลักฐานการกู้ยืม: ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 653 วางหลักว่า การกู้ยืมเงินกว่าสองพันบาทขึ้นไป ถ้าไม่มีหลักฐานแห่งการกู้ยืมเป็นหนังสืออย่างใดอย่างหนึ่งลงลายมือชื่อผู้ยืม จะฟ้องร้องให้บังคับคดีไม่ได้
แชตและข้อความอิเล็กทรอนิกส์: ข้อความที่ผู้ยืมยืนยันว่ายืมเงินและจะคืน ซึ่งระบุตัวผู้ยืมได้ โดยหลักอาจถือเป็นหลักฐานเป็นหนังสือได้ และการกู้ยืมไม่เกิน 2,000 บาท ไม่ต้องมีหลักฐานเป็นหนังสือก็ฟ้องได้ แต่ยังต้องพิสูจน์ข้อเท็จจริง
ดอกเบี้ย: การคิดดอกเบี้ยเงินกู้ระหว่างบุคคลมีเพดานตามกฎหมาย การเรียกดอกเบี้ยเกินอัตราที่กำหนดอาจตกเป็นโมฆะเฉพาะส่วนดอกเบี้ย
อายุความ: การเรียกคืนเงินกู้โดยทั่วไปมีกรอบเวลา จึงไม่ควรปล่อยไว้นาน รายละเอียดอายุความขึ้นกับลักษณะหนี้ ควรตรวจสอบเป็นรายกรณี
ดูตัวบทและคำพิพากษาที่เกี่ยวข้องเพิ่มเติมได้ที่ สำนักงานศาลยุติธรรม ทั้งนี้ควรตรวจสอบเลขมาตราและข้อมูลล่าสุดก่อนนำไปใช้จริง
ถ้าเป็นฝ่ายผู้ให้ยืม ต้องดูอะไรบ้าง (เช็กลิสต์)
- เก็บสลิปการโอนเงินทุกครั้ง พร้อมวันเวลาและบัญชีปลายทาง
- เก็บแชต/ข้อความที่พูดถึงการยืมและการคืน อย่าเพิ่งลบ
- หาข้อความที่ผู้ยืม "ยอมรับ" ว่ายืมจริง เช่น ขอผ่อน ขอเลื่อนคืน
- บันทึกชื่อ–เบอร์–บัญชีของผู้ยืมให้ชัด
- ถ้าเป็นไปได้ ให้ทำหนังสือรับสภาพหนี้หรือข้อความรับปากเป็นลายลักษณ์อักษร
- อย่าข่มขู่หรือประจาน เพราะอาจกลายเป็นความผิดย้อนกลับมา
ลูกหนี้อาจโต้แย้งอย่างไร
- อ้างว่าเงินที่โอนเป็น "การให้" หรือชำระหนี้อื่น ไม่ใช่การยืม
- อ้างว่าคืนไปแล้วบางส่วนหรือทั้งหมด
- อ้างว่าไม่มีหลักฐานเป็นหนังสือลงลายมือชื่อ จึงฟ้องไม่ได้
- อ้างว่าหนี้ขาดอายุความแล้ว
ข้อโต้แย้งเหล่านี้จะหักล้างได้หรือไม่ ขึ้นอยู่กับว่าผู้ให้ยืมรวบรวมหลักฐานเจตนายืม–คืนไว้ดีเพียงใด
ก่อนฟ้อง ควรทำอะไร (ขั้นตอน)
- รวบรวมสลิปและแชตทั้งหมดเรียงตามวันเวลา
- ส่งข้อความทวงถามอย่างสุภาพ เพื่อให้ผู้ยืมยอมรับหนี้เป็นลายลักษณ์อักษร
- ทำหนังสือทวงถาม (โนติส) อย่างเป็นทางการ
- ประเมินจำนวนเงิน ดอกเบี้ย และอายุความกับทนาย
- ยื่นฟ้องต่อศาลที่มีเขตอำนาจ (คดีจำนวนทุนทรัพย์ไม่สูงอาจเข้าเกณฑ์คดีมโนสาเร่ที่ดำเนินการได้สะดวกขึ้น)
กรณีแบบไหนที่ควรปรึกษาทนาย (สัญญาณ)
- มีแต่สลิป ไม่มีข้อความที่ผู้ยืมรับว่ายืม
- ยอดเงินสูงหรือมีหลายครั้งหลายรายการ
- ผู้ยืมเริ่มบ่ายเบี่ยง บล็อก หรือปฏิเสธหนี้
- ไม่แน่ใจเรื่องอายุความหรือดอกเบี้ย
- อยากทำหนังสือรับสภาพหนี้ให้รัดกุม
- ต้องการฟ้องแต่ไม่รู้เริ่มอย่างไร
สำนักงานกฎหมายยอดทิพย์ธรรม ช่วยอะไรได้บ้าง
เราช่วยวิเคราะห์ว่าหลักฐานที่คุณมี "พอฟ้อง" หรือยัง วางแผนเก็บหลักฐานเพิ่มอย่างถูกวิธี ร่างหนังสือทวงถามและหนังสือรับสภาพหนี้ เจรจาแทน และดำเนินคดีจนถึงขั้นฟ้องหนี้ สืบทรัพย์ และบังคับคดี โดยทีมงานจะประเมินความคุ้มค่าก่อนเริ่มเสมอ
เนื่องจากการเรียกเงินคืนเป็นคดีแพ่งที่ต้องอาศัยพยานหลักฐานเป็นหัวใจ การจัดระบบเอกสารตั้งแต่ต้นจึงช่วยลดความเสี่ยง "เสียเปรียบเพราะเริ่มผิดทาง" คุณดูแนวทางการทำงานของเราได้ที่หน้าเกี่ยวกับเรา
คำถามที่พบบ่อย
ถาม: มีแค่สลิปโอนเงิน ฟ้องได้ไหม?
ตอบ: สลิปช่วยพิสูจน์การโอน แต่โดยหลักยังต้องมีหลักฐานที่แสดงว่าเป็นการยืม เช่น แชตที่ผู้ยืมรับว่ายืมและจะคืน
ถาม: แชต Line ใช้เป็นหลักฐานได้จริงไหม?
ตอบ: โดยหลักข้อความอิเล็กทรอนิกส์ที่ระบุตัวผู้ยืมและการยอมรับหนี้อาจใช้ได้ ควรเก็บให้ครบและไม่แก้ไขดัดแปลง
ถาม: ยืมไม่เกิน 2,000 บาท ต้องมีหลักฐานเป็นหนังสือไหม?
ตอบ: ไม่จำเป็นต้องมีหลักฐานเป็นหนังสือก็ฟ้องได้ แต่ยังต้องพิสูจน์ข้อเท็จจริงการกู้ยืมอยู่ดี
ถาม: ผู้ยืมบอกว่าเป็นเงินให้เปล่า จะทำอย่างไร?
ตอบ: ต้องใช้พยานหลักฐานแสดงเจตนายืม–คืน เช่น ข้อความขอผ่อน ขอเลื่อนคืน หรือรับปากจะคืน
ถาม: ปล่อยไว้นานแล้ว ยังฟ้องได้ไหม?
ตอบ: ขึ้นอยู่กับอายุความ ควรรีบปรึกษาเพื่อไม่ให้เสียสิทธิ และตรวจสอบกรอบเวลาล่าสุดก่อนดำเนินการ
สรุป
ยืมเงินไม่มีสัญญาไม่ได้แปลว่าจบ แต่กุญแจอยู่ที่ "หลักฐาน" ที่แสดงเจตนายืม–คืน สลิปอย่างเดียวมักไม่พอ ต้องมีข้อความที่ผู้ยืมยอมรับประกอบ ยิ่งเก็บหลักฐานเร็วและเป็นระบบ โอกาสได้เงินคืนก็ยิ่งสูง
หากคุณกำลังเจอปัญหาลักษณะนี้ และไม่แน่ใจว่าควรเริ่มจากตรงไหน ปรึกษาทีมทนายของ สำนักงานกฎหมายยอดทิพย์ธรรม เพื่อช่วยวิเคราะห์ข้อเท็จจริง เอกสาร และแนวทางที่เหมาะกับกรณีของคุณ โทร 081-327-8551 | LINE @995iqtpa | อีเมล info@yodthiptham.com หรือนัดหมายปรึกษาที่นี่
บทความนี้เป็นข้อมูลกฎหมายทั่วไป ไม่ใช่คำวินิจฉัยเฉพาะคดี เพราะแต่ละกรณีต้องพิจารณาจากข้อเท็จจริง เอกสาร และพยานหลักฐานประกอบ

สาขาที่เชี่ยวชาญ: ครอบครัว · มรดกและพินัยกรรม · หนี้สินและบังคับคดี
ดูประวัติทีมทนายความ →บทความที่เกี่ยวข้อง
 หนี้สินและบังคับคดี
ค้ำประกันให้คนอื่นแล้วโดนยึดบ้าน? สิทธิผู้ค้ำประกันที่กฎหมายใหม่คุ้มครอง
ค้ำประกันให้คนอื่นแล้วเสี่ยงโดนยึดบ้านไหม กฎหมายค้ำประกันใหม่คุ้มครองผู้ค้ำอย่างไร ข้อตกลงแบบไหนเป็นโมฆะ ก่อนเซ็นค้ำต้องรู้ ปรึกษาทีมทนายยอดทิพย์ธรรม
นายเอกราช ทิพย์แมม
·อ่าน 6 นาที
 หนี้สินและบังคับคดี
เจ้าหนี้ทวงหนี้แบบไหนผิดกฎหมาย? สิทธิลูกหนี้ที่หลายคนไม่รู้
เจ้าหนี้โทรประจาน ทวงถึงที่ทำงาน ข่มขู่ ผิดกฎหมายไหม? สรุปข้อห้ามตาม พ.ร.บ.ทวงถามหนี้ และสิทธิที่ลูกหนี้ฟ้องกลับได้ ปรึกษาทีมทนายยอดทิพย์ธรรม
นายเอกราช ทิพย์แมม
·อ่าน 6 นาที
 หนี้สินและบังคับคดี
หนังสือทวงถาม (โนติส) เขียนอย่างไรให้ถูกต้อง ฉบับเข้าใจง่ายโดยทนาย
จดหมายทวงหนี้ที่ดูธรรมดา แต่ถ้าเขียน-ส่งผิดวิธี อาจฟ้องไม่ได้หรือผิดกฎหมายเสียเอง สรุปโครงสร้าง 7 จุด + กรอบเวลา + ข้อห้าม
 นางสาวจุฑาทิพย์ เตี้ยบัวแก้ว
·อ่าน 8 นาที
ปรึกษาทนายคดีหนี้สินของเรา
เราพร้อมรับฟังและประเมินแนวทางที่เหมาะกับกรณีของท่าน ทุกเรื่องเป็นความลับ