ทนายความรับร่างสัญญากู้ยืมเงิน และหนังสือรับสภาพหนี้
จะให้ญาติ เพื่อน หรือลูกน้องยืมเงิน หรือมีคนค้างอยู่แล้วและตกลงผ่อนใหม่ ทนายความร่างสัญญาให้ผูกกับเงินที่ส่งมอบจริง กำหนดคืน ดอกเบี้ยที่กฎหมายให้ และหลักฐานที่ใช้ฟ้องได้ถ้าวันหนึ่งไม่ได้คืน
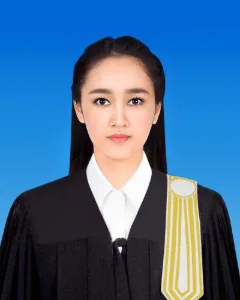
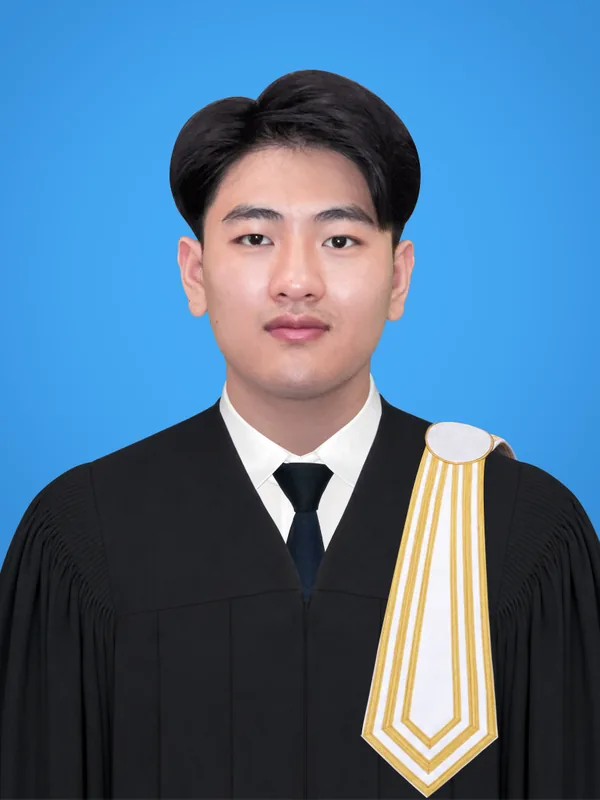 ทนายความผู้รับผิดชอบงานสัญญา
นายเอกราช ทิพย์แมม
คดีครอบครัว มรดก หนี้สิน และ PDPA · ใบอนุญาตเลขที่ 2114/2569
ให้ทนายโทรกลับ
ฝากชื่อและเบอร์ไว้ ทนายจะโทรกลับในเวลาทำการ จ.–ศ. 09:00–18:00 น.
ได้รับเรื่องแล้ว
ทนายจะโทรกลับตามเบอร์ที่ให้ไว้ในเวลาทำการ ถ้ามีร่างสัญญาหรือเอกสาร ส่งทาง LINE ของสำนักงาน ไว้ก่อนได้เลย
ให้ยืมเพราะเชื่อใจ แต่หลักฐานต้องไม่อาศัยความเชื่อใจ
เงินกู้ระหว่างคนรู้จักมักเริ่มจากแชตสั้น ๆ กับสลิปโอนเงิน วันที่ผู้ยืมผิดนัด สิ่งที่ศาลถามคือหลักฐานว่าเป็นการกู้ ยอดเท่าไร และตกลงคืนเมื่อไร ไม่ใช่ความสัมพันธ์ที่เคยมี
เรื่องที่เกิดบ่อย
- โอนเงินไปแล้ว ผู้ยืมบอกว่าเป็นเงินให้ หรือเงินร่วมลงทุน
- ไม่ได้กำหนดวันคืน จึงไม่รู้ว่าผู้ยืมผิดนัดตั้งแต่เมื่อไร
- ผู้ยืมขอให้โอนเข้าบัญชีญาติ แล้วภายหลังปฏิเสธว่าไม่ได้รับเงิน
- ผ่อนคืนเป็นเงินสด แต่ไม่มีใครจดว่าเหลือเท่าไร
ข้อที่กฎหมายกำหนดไว้
- กู้ยืมเงินเกิน 2,000 บาท ต้องมีหลักฐานเป็นหนังสือที่ผู้ยืมลงลายมือชื่อ จึงฟ้องร้องบังคับคดีได้ป.พ.พ. ม.653
- ดอกเบี้ยตกลงได้ไม่เกินร้อยละ 15 ต่อปี เรียกเกินอัตราหรืออำพรางเป็นค่าธรรมเนียมเสี่ยงความผิดอาญาป.พ.พ. ม.654 · พ.ร.บ.ห้ามเรียกดอกเบี้ยเกินอัตรา 2560
- ผู้ค้ำที่เป็นบุคคลธรรมดา ข้อให้รับผิดอย่างลูกหนี้ร่วมเป็นโมฆะ และเจ้าหนี้ต้องบอกกล่าวผู้ค้ำภายใน 60 วันนับแต่ลูกหนี้ผิดนัดป.พ.พ. ม.681/1, 686
- ลูกหนี้รับสภาพหนี้เป็นหนังสือ อายุความที่กำลังนับสะดุดหยุดลงป.พ.พ. ม.193/14
ทนายเขียนอะไรให้ในสัญญากู้ยืมเงิน
สัญญากู้ที่ดีไม่ได้ยาวที่สุด แต่ตอบคำถามที่ศาลจะถามได้ครบทุกข้อ
ขอใบเสนอราคาสัญญากู้ยืมเงิน และหนังสือรับสภาพหนี้
คู่สัญญาและฐานะผู้ลงนาม
ชื่อผู้ให้กู้ ผู้กู้ และผู้ค้ำตามบัตรประชาชน ถ้าผู้กู้เป็นบริษัท ระบุกรรมการผู้มีอำนาจ ไม่ให้ใครเซ็นผิดฐานะ
เงินที่ส่งมอบจริง
ยอดเงิน วันที่ และบัญชีที่รับเงิน ถ้าผู้กู้ขอให้โอนให้คนอื่น เขียนคำสั่งนั้นไว้ในสัญญา เพื่อให้สลิปทุกใบผูกกับหนี้ก้อนนี้
กำหนดคืนและตารางผ่อน
คืนก้อนเดียวหรือเป็นงวด วันครบกำหนดแต่ละงวด และผิดนัดงวดใดงวดหนึ่งแล้วยอดที่เหลือถึงกำหนดทันทีหรือไม่
ดอกเบี้ยและวิธีคิด
อัตราที่ไม่เกินกฎหมาย คิดจากเงินต้นคงเหลือหรือไม่ เริ่มคิดวันไหน ถ้าไม่คิดดอกเบี้ยก็เขียนให้ชัด
วิธีชำระและหลักฐานรับเงิน
บัญชีรับชำระ และหลักฐานรับเงินพร้อมยอดคงเหลือทุกครั้ง โดยเฉพาะเมื่อผ่อนเป็นเงินสด
ผู้ค้ำหรือหลักประกัน
สัญญาค้ำแยกฐานะให้ชัด ระบุหนี้และวงเงินที่ค้ำ ถ้าจะใช้ที่ดินเป็นประกัน ต้องจดทะเบียนจำนอง ไม่ใช่แค่ฝากโฉนด
ที่อยู่สำหรับส่งหนังสือ
ที่อยู่ที่ใช้ส่งหนังสือทวงถาม และหน้าที่แจ้งเมื่อย้ายที่อยู่ ทำให้การส่งโนติสในอนาคตมีผลแน่นอน
สัญญากู้จากแบบฟอร์มมักพลาดตรงนี้
- มีสัญญา แต่ไม่มีหลักฐานส่งมอบเงิน สัญญาเขียนว่ารับเงินครบแล้ว แต่ไม่มีสลิปหรือใบรับ ผู้กู้อ้างได้ว่าไม่เคยได้เงินจริง
- ดอกเบี้ยเกินอัตรา หรือแฝงเป็นค่าธรรมเนียม ใส่ค่าดำเนินการรายเดือนแทนดอกเบี้ย ศาลดูเนื้อแท้ และข้อตกลงเรื่องดอกเบี้ยอาจใช้ไม่ได้ทั้งหมด
- ให้ยึดทรัพย์ได้เองเมื่อผิดนัด ข้อความยอมให้ยึดรถหรือที่ดินเองใช้บังคับไม่ได้ เจ้าหนี้ยังต้องฟ้องและบังคับคดีตามกฎหมาย
- ไม่มีวันคืนที่ชัด ต้องบอกกล่าวให้คืนก่อน ผู้กู้จึงผิดนัด เสียเวลาและเริ่มนับดอกเบี้ยผิดนัดช้าลง
ควรให้ทนายร่างหรือตรวจ เมื่อ ยอดเงินสูง · ผู้กู้เป็นคนในครอบครัวที่อาจโต้แย้งภายหลัง · มีผู้ค้ำหรือที่ดินเป็นประกัน · หรือหนี้ค้างแล้วและอยากให้ลูกหนี้ยอมรับยอดเป็นหนังสือ
ขั้นตอน ตั้งแต่เล่าข้อตกลงจนได้สัญญาฉบับลงนาม
ร่างหรือตรวจสัญญา
- เล่าข้อตกลงส่งข้อมูลคู่สัญญา สิ่งที่ตกลงกันแล้ว และร่างเดิมถ้ามี ทาง LINE หรือฟอร์มในหน้านี้
- ดูเรื่องและเสนอราคาทนายบอกว่าต้องใช้เอกสารอะไรเพิ่ม และส่งใบเสนอราคาเป็นหนังสือ โดยทั่วไปภายใน 1–2 ชั่วโมงในเวลาทำการ
- ตกลงจ้างยืนยันขอบเขตงานและจำนวนรอบแก้ไข แล้วชำระค่าบริการ
- ส่งร่างให้อ่านทนายร่างหรือตรวจแก้ พร้อมอธิบายข้อที่ท่านต้องรับผิด ส่งร่างแรกภายใน 3–5 วันทำการ หลังได้รับข้อมูลครบและชำระค่าบริการ
- ฉบับลงนามปรับตามที่คุย ส่งฉบับสุดท้าย และบอกวิธีลงนาม พยาน เอกสารแนบ หรือการจดทะเบียนที่ต้องทำ
ถ้าอีกฝ่ายไม่ทำตามสัญญา
- ตรวจสิทธิตามสัญญาดูว่าข้อไหนให้สิทธิอะไร และหลักฐานที่มีพอหรือไม่
- หนังสือบอกกล่าวให้ปฏิบัติตามสัญญาภายในเวลาที่กำหนด หรือบอกเลิกสัญญา
- เจรจาหรือฟ้องคดีทำสัญญาประนีประนอม หรือฟ้องเรียกเงินและค่าเสียหาย
ค่าบริการแจ้งเป็นหนังสือ ก่อนเริ่มงาน
ค่าร่างสัญญาขึ้นกับความยาว จำนวนคู่สัญญา และเอกสารแนบที่ต้องทำ ข้อบังคับสภาทนายความว่าด้วยมรรยาททนายความไม่ให้ทนายประกาศอัตราค่าจ้าง เราจึงเสนอราคาเฉพาะเรื่องของท่าน เป็นหนังสือ หลังดูข้อตกลงแล้ว
ใบเสนอราคาเป็นหนังสือ โดยทั่วไปภายใน 1–2 ชั่วโมงในเวลาทำการ ระบุขอบเขตงานและจำนวนรอบแก้ไข ไม่มีค่าใช้จ่ายแฝง
ขอใบเสนอราคารวมอยู่ในค่าบริการ
- สอบข้อตกลงและตรวจเอกสารที่มี
- ร่างหรือตรวจแก้สัญญา พร้อมเอกสารแนบท้าย
- แก้ไขตามจำนวนรอบที่ระบุในใบเสนอราคา
- อธิบายข้อสำคัญ และวิธีลงนามหรือจดทะเบียน
จ่ายตามจริง แยกจากค่าบริการ
- ค่าธรรมเนียมและภาษีที่สำนักงานที่ดิน (ถ้าสัญญาต้องจดทะเบียน)
- ค่าอากรแสตมป์ (สัญญาที่กฎหมายกำหนด)
ทนายความผู้รับผิดชอบ
นายเอกราช ทิพย์แมม
ทนายความ · คดีครอบครัว มรดก หนี้สิน และ PDPA
- ใบอนุญาตให้เป็นทนายความ เลขที่ 2114/2569
ดูแลคดีครอบครัว มรดก และการบังคับคดีด้วยความเข้าใจและความใส่ใจ มุ่งหาทางออกที่รักษาทั้งสิทธิและความสัมพันธ์ของลูกความเป็นสำคัญ
- ร่างจากข้อตกลงที่ท่านเล่า ทุกข้ออธิบายได้ว่าใส่ไว้เพื่ออะไร
- บอกตรง ๆ ถ้าข้อตกลงใดขัดกฎหมาย หรือบังคับใช้ไม่ได้
- ข้อมูลและเอกสารของท่านเป็นความลับ
ตรวจทานเนื้อหาโดย นายเอกราช ทิพย์แมม · ปรับปรุงเมื่อ 28 ต.ค. 2569
ดูประวัติทนายเอกราช ทิพย์แมมทนายความท่านอื่นในทีมที่ร่างและตรวจสัญญา
ดูประวัติ ใบอนุญาต ลักษณะงาน และช่องทางนัดปรึกษาของทนายแต่ละท่าน
คำถามที่พบบ่อย เรื่องสัญญากู้ยืมเงิน และหนังสือรับสภาพหนี้
กฎหมายบังคับหลักฐานเป็นหนังสือเฉพาะเงินกู้เกิน 2,000 บาท แต่ยอดต่ำกว่านั้นก็ยังต้องพิสูจน์ว่าให้กู้จริงและตกลงคืนเมื่อไร การเก็บหลักฐานการส่งมอบเงินกับข้อตกลงวันคืนจึงยังมีประโยชน์ ไม่ควรตีความว่ายอดน้อยแล้วไม่ต้องมีหลักฐานใดเลย
อ้างอิง: ป.พ.พ. มาตรา 653
ควรระบุในสัญญาว่าผู้กู้สั่งให้จ่ายเงินแก่ใคร บัญชีใด และยืนยันว่าเงินก้อนนั้นเป็นเงินกู้ที่ผู้กู้ได้รับผ่านผู้รับนั้น แล้วเก็บคำสั่งกับรายการโอนให้เชื่อมกัน ชื่อญาติในสลิปอย่างเดียวอาจไม่แสดงว่าผู้กู้ยอมรับหนี้
ควรเขียนให้ชัดว่าไม่คิดดอกเบี้ยระหว่างกำหนดชำระ เพื่อไม่ให้เถียงกันภายหลังว่าต้องคิดอัตราใด ส่วนดอกเบี้ยเมื่อผู้กู้ผิดนัดเป็นอีกเรื่องหนึ่ง เจ้าหนี้ยังเรียกดอกเบี้ยผิดนัดตามอัตราที่กฎหมายกำหนดได้
อ้างอิง: ป.พ.พ. มาตรา 224
ผู้ค้ำรับผิดตามหนี้และวงเงินที่ระบุในสัญญาค้ำ ถ้าผู้ค้ำเป็นบุคคลธรรมดา ข้อที่ให้รับผิดอย่างลูกหนี้ร่วมเป็นโมฆะ และเมื่อลูกหนี้ผิดนัด เจ้าหนี้ต้องมีหนังสือบอกกล่าวผู้ค้ำภายใน 60 วัน ถ้าไม่บอกกล่าวในกำหนด ผู้ค้ำหลุดพ้นจากดอกเบี้ยและค่าสินไหมที่เกิดหลังพ้นกำหนดนั้น
อ้างอิง: ป.พ.พ. มาตรา 681, 681/1, 686
เมื่อลูกหนี้รับสภาพหนี้เป็นหนังสือ อายุความที่กำลังนับอยู่สะดุดหยุดลงและเริ่มนับใหม่ เหมาะกับหนี้ที่ค้างแล้วและตกลงผ่อนใหม่ แต่ผลขึ้นกับเนื้อหาและเวลาที่ทำ ถ้าหนี้ขาดอายุความแล้วต้องตรวจเป็นอีกกรณีหนึ่ง
อ้างอิง: ป.พ.พ. มาตรา 193/14, 193/15, 193/35
การถือโฉนดไว้ไม่ใช่หลักประกันตามกฎหมาย ถ้าต้องการให้ที่ดินเป็นประกันหนี้ ต้องทำสัญญาจำนองเป็นหนังสือและจดทะเบียนที่สำนักงานที่ดิน สำนักงานร่างสัญญากู้และสัญญาจำนองให้สอดคล้องกันในชุดเดียวได้
อ้างอิง: ป.พ.พ. มาตรา 714
เล่าว่าจะให้ใครยืม เท่าไร คืนอย่างไร แล้วรับใบเสนอราคาเป็นหนังสือ
ทนายจะบอกว่าต้องมีเอกสารอะไร ใครต้องลงชื่อ และค่าใช้จ่ายทั้งหมดก่อนเริ่มงาน
สิ่งที่ท่านจะได้รับ
- ร่างสัญญาพร้อมเอกสารแนบท้ายที่ตรงกับข้อตกลงจริง
- คำอธิบายข้อที่ท่านต้องรับผิด และข้อที่ควรต่อรอง
- แก้ไขตามจำนวนรอบที่ระบุในใบเสนอราคา
- วิธีลงนาม พยาน และการจดทะเบียนถ้ากฎหมายกำหนด
ขอใบเสนอราคา
โดยทั่วไปได้ใบเสนอราคาเป็นหนังสือภายใน 1–2 ชั่วโมงในเวลาทำการ
ได้รับเรื่องแล้ว
ทนายจะติดต่อกลับในเวลาทำการ จ.–ศ. 09:00–18:00 น. ถ้ามีร่างหรือเอกสาร ส่งทาง LINE ไว้ก่อนได้เลย ทนายจะได้ดูทันที